Суд остановил взыскание, но материалы ушли следователям: почему обеспечительные меры не закрывают уголовный риск
Суд остановил взыскание, но материалы ушли следователям: почему обеспечительные меры не закрывают уголовный риск
Контроль и надзор · Налоговые проверки · Штрафы и ответственность · Уголовные риски бизнеса
Иногда компания получает определение суда о принятии обеспечительных мер и воспринимает его почти как защитный купол: решение налогового органа приостановлено, взыскание остановлено, значит, до окончания налогового спора ничего опасного произойти не должно.
Но судебная пауза может действовать только в одном направлении.
Пока арбитражный суд рассматривает законность доначислений, материалы налоговой проверки способны продолжить движение — уже в сторону следственных органов.
Именно такую ситуацию рассмотрел Арбитражный суд Центрального округа.
🔵 Как возник спор
По результатам выездной проверки УФНС доначислило организации налоги, страховые взносы и пени, а также привлекло ее к налоговой ответственности.
Компания не согласилась с решением и обратилась в арбитражный суд. При этом еще до вступления решения налогового органа в силу она уплатила доначисленные налоги и страховые взносы.
Одновременно организация попросила принять обеспечительные меры.
Суд приостановил действие решения УФНС до рассмотрения налогового спора по существу и вступления итогового судебного акта в законную силу.
Однако пени и штрафы компания не уплатила.
После этого УФНС направило материалы проверки в Следственный комитет для решения вопроса о наличии оснований для возбуждения уголовного дела.
🟣 Почему компания посчитала передачу материалов незаконной
Позиция налогоплательщика на первый взгляд выглядела логично.
Если суд приостановил действие решения УФНС, значит, налоговый орган не должен совершать действия, основанные на таком решении. Следовательно, до окончания арбитражного спора материалы проверки также не должны передаваться следователям.
Компания сослалась на правила определения совокупной налоговой обязанности.
В соответствии с подп. 3 п. 7 ст. 11.3 НК РФ суммы налогов, взносов, пеней и штрафов по решению налогового органа временно не учитываются при определении совокупной обязанности, если суд приостановил действие такого решения.
По мнению организации, раз спорные суммы на период действия обеспечительных мер исключаются из совокупной обязанности, считать их неуплаченными и передавать материалы следствию было нельзя.
Но суд разделил процедуру взыскания задолженности и передачу информации правоохранительным органам.
🟠 Что на самом деле приостанавливают обеспечительные меры
АС Центрального округа не поддержал налогоплательщика.
Суд указал: принятие обеспечительных мер не означает, что решение УФНС автоматически стало недействительным, а доначисления уже признаны незаконными.
Обеспечительные меры носят временный характер. Они нужны прежде всего для того, чтобы до окончания спора налоговый орган не взыскал спорные суммы и не создал для бизнеса последствия, которые впоследствии будет трудно устранить.
Иными словами, суд нажал кнопку «пауза» в процедуре взыскания, но не отменил само решение налогового органа.
Такой подход соответствует позиции Пленума Верховного суда: приостановление действия ненормативного акта не влечет признания его недействительным. Оно означает запрет совершать действия, предусмотренные этим актом, в установленных судом пределах. Об этом говорится в п. 29 Постановления Пленума ВС РФ от 01.06.2023 № 15.
🟡 Почему материалы все равно могли направить следователям
Суд выделил принципиальную границу:
принудительное взыскание налоговой задолженности и направление материалов проверки следственным органам — это разные юридические действия.
Определение суда и положения Налогового кодекса не запрещали УФНС совершать действия, не связанные непосредственно со взысканием налогов, пеней и штрафов.
Передача материалов проверки:
- не списывает деньги с единого налогового счета;
- не обращает взыскание на счета или имущество;
- не является исполнением решения УФНС;
- не подтверждает автоматически наличие состава преступления;
- не означает, что вина руководителя или иного лица уже установлена.
По мнению суда, это отдельное действие налогового органа в рамках установленного законом информационного обмена с правоохранительными органами.
Налоговые и следственные органы вправе информировать друг друга о выявленных нарушениях в порядке п. 3 ст. 82 НК РФ. Кроме того, п. 3 ст. 32 НК РФ предусматривает обязательную передачу материалов при наличии установленных этой нормой условий.
ФНС также разъясняла, что материалы с признаками налогового преступления могут направляться правоохранительным органам не только в специальном порядке ст. 32 НК РФ, но и в рамках общего информационного обмена по ст. 82 НК РФ. Разъяснение ФНС России.
🔴 Передача материалов — еще не уголовное дело
Сам факт поступления документов из УФНС не доказывает вину и не означает автоматического возбуждения уголовного дела.
Следователям предстоит самостоятельно оценить:
- имеются ли достаточные данные о признаках преступления;
- достигнут ли установленный уголовным законом размер неуплаты;
- за какой период сформировалась предполагаемая недоимка;
- кто принимал решения и отвечал за налоговый учет;
- имелись ли умышленные действия;
- подтверждаются ли выводы налогового органа доказательствами, допустимыми в уголовном процессе.
Однако недооценивать передачу материалов нельзя.
После ее совершения спор перестает быть исключительно налоговым. Одновременно с арбитражным процессом может начаться доследственная проверка, в ходе которой вызывают руководителей, бухгалтеров, сотрудников и контрагентов, запрашивают документы и исследуют движение денежных средств.
Поэтому защита должна охватывать два самостоятельных направления:
- оспаривание решения УФНС в арбитражном суде;
- предупреждение и нейтрализацию уголовно-правовых рисков.
🟢 Почему одной победы в вопросе об обеспечительных мерах недостаточно
Обеспечительные меры защищают имущественное положение компании: позволяют сохранить оборотные средства, избежать блокировки хозяйственной деятельности и дождаться судебной оценки доначислений.
Но они не решают автоматически другие вопросы.
В частности, определение арбитражного суда само по себе:
- не устанавливает отсутствие события налогового правонарушения;
- не опровергает выводы проверки по существу;
- не запрещает информационный обмен между ведомствами;
- не лишает следователя полномочий проверить поступившие сведения;
- не заменяет защиту руководителя и иных ответственных лиц.
Поэтому получение определения о приостановлении решения УФНС следует воспринимать как важный, но промежуточный результат.
Это защита от взыскания, а не универсальный иммунитет от всех последствий налоговой проверки.
🟤 Что необходимо проверить после передачи материалов
Первый вопрос — на каком правовом основании УФНС направило документы.
Необходимо получить и изучить сопроводительное письмо, перечень переданных материалов, даты принятия и вступления в силу налогового решения, сведения о состоянии ЕНС и расчеты предполагаемой недоимки.
От основания передачи зависят возможные доводы защиты.
Следует проверить:
- соблюден ли специальный порядок и сроки, предусмотренные НК РФ;
- существовала ли на соответствующую дату неисполненная обязанность;
- правильно ли налоговый орган определил размер предполагаемого ущерба;
- какие именно документы были направлены;
- не вышло ли УФНС за пределы информационного обмена;
- не представило ли ведомство спорные выводы проверки как уже установленные факты.
Важно также сопоставить размер налоговых претензий с критериями уголовной ответственности. Налоговое правонарушение и налоговое преступление — не одно и то же. Для уголовной ответственности необходимо установить не только размер неуплаты, но и умысел, способ совершения деяния и причастность конкретного лица.
🛡️ Как действовать бизнесу
1. Не ждать вызова к следователю
Уголовно-правовой анализ желательно начинать сразу после получения акта проверки, если суммы потенциально достигают порогов уголовной ответственности.
К моменту первого вызова сотрудников позиция защиты уже должна быть сформирована.
2. Собрать единое защитное досье
Нужно сохранить договоры, первичные документы, переписку, заключения специалистов, внутренние согласования и материалы, подтверждающие деловую цель операций.
Недопустимо исправлять документы задним числом, уничтожать переписку или договариваться с сотрудниками о «единой версии». Такие действия способны создать дополнительные риски.
3. Разделить ответственность компании и физических лиц
Налоговое решение принимается в отношении организации, а уголовное преследование ведется в отношении конкретных людей.
Необходимо определить:
- кто отвечал за бухгалтерский и налоговый учет;
- кто согласовывал спорные операции;
- какими сведениями располагал руководитель;
- привлекались ли профессиональные консультанты;
- были ли у должностных лиц основания считать учет законным.
4. Подготовить сотрудников
Работники должны понимать свои процессуальные права и знать, кому немедленно сообщить о вызове, запросе документов или появлении сотрудников правоохранительных органов.
Подготовка не предполагает заучивания ответов. Ее задача — исключить импровизацию, неверные предположения и передачу документов без фиксации их перечня.
5. Синхронизировать позиции
Аргументы в арбитражном суде, объяснения в УФНС и показания в рамках доследственной проверки не должны противоречить друг другу.
Неудачная формулировка в одном процессе впоследствии может использоваться в другом.
6. Обжаловать конкретные процессуальные решения
АС Центрального округа отдельно отметил, что организация могла оспаривать постановление о возбуждении уголовного дела и действия следствия в порядке уголовного судопроизводства.
Решения и действия, способные причинить ущерб конституционным правам либо затруднить доступ к правосудию, могут обжаловаться руководителю следственного органа, прокурору или в суд. Судебный порядок предусмотрен ст. 125 УПК РФ.
При этом предмет жалобы должен быть сформулирован точно: обжаловать следует не сам факт существования налогового спора, а конкретное незаконное решение или действие следствия.
⚖️ Мнение адвоката
Главный вывод этого дела состоит в том, что налоговый и уголовный контуры могут развиваться параллельно.
Приостановление решения УФНС действительно защищает бизнес от немедленного взыскания спорных сумм. Но оно не превращает решение налогового органа в юридически несуществующий документ и не блокирует межведомственный обмен информацией.
Ошибка — считать, что после принятия обеспечительных мер можно спокойно ждать окончания арбитражного процесса.
Если сумма доначислений создает уголовный риск, стратегию защиты необходимо выстраивать одновременно по трем направлениям:
- доказывать незаконность доначислений;
- контролировать состояние ЕНС и порядок исполнения решения;
- заранее защищать руководителя, бухгалтера и других лиц от необоснованного уголовного преследования.
При этом передача материалов следователям не должна восприниматься как доказанная вина. Выводы налоговой проверки необходимо заново проверять с точки зрения уголовного закона, состава преступления, умысла и персональной роли каждого человека.
Судебная пауза во взыскании — это время для подготовки защиты, а не основание отложить ее на потом.
Документ:
Постановление Арбитражного суда Центрального округа от 29.07.2026 по делу № А48-2458/2025
Нормативная база:
- НК РФ: статья 11.3;
- НК РФ: статья 32;
- НК РФ: статья 82;
- Постановление Пленума ВС РФ от 01.06.2023 № 15;
- УПК РФ: статья 125.
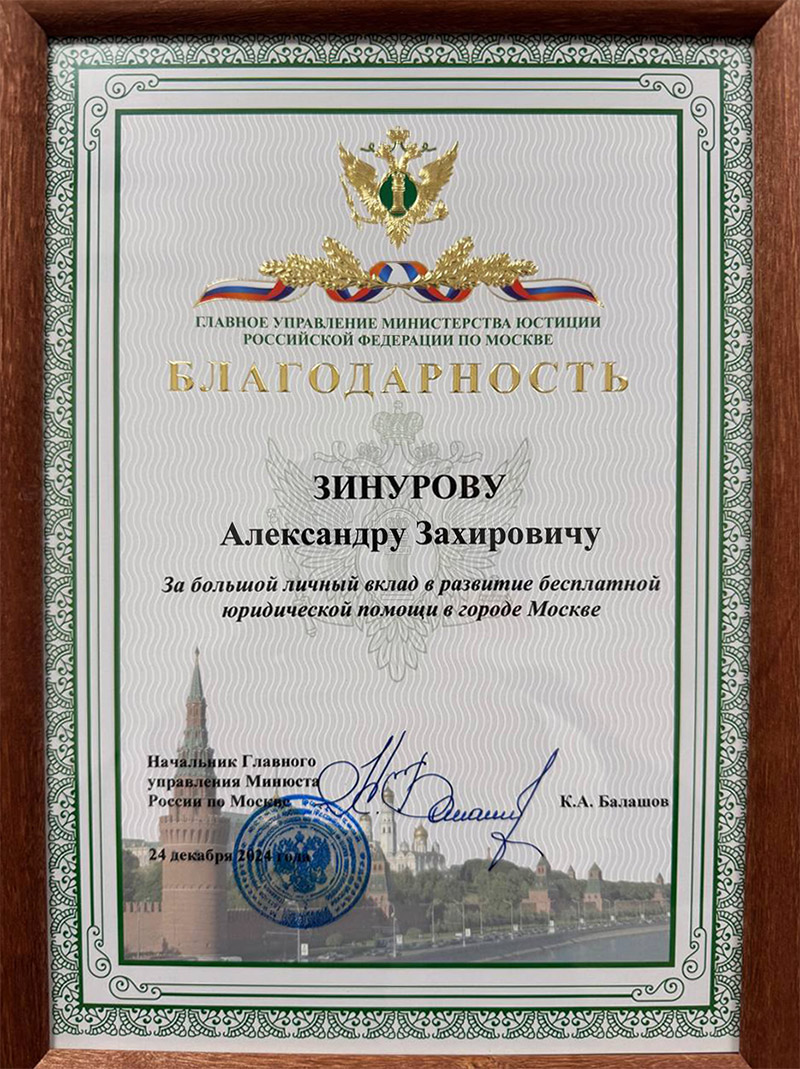
Александр Зинуров
Адвокат, регистрационный номер 77/11136
Телефон: +7 (925) 082-52-10
Сайт: www.24Pravo.ru
Репутация строится годами. Защита — с первого дня.
Вы сможете оставить комментарий только после авторизации на сайте
Комментарии пользователей (0)