💳 Переводы свыше 200 тысяч рублей: когда банк остановит операцию и что действительно изменится с 1 сентября 2026 года
💳 Переводы свыше 200 тысяч рублей: когда банк остановит операцию и что действительно изменится с 1 сентября 2026 года
В воскресенье вечером Елена решила перевести 230 тысяч рублей мастеру, который должен был начать ремонт квартиры.
Нужной суммы на одной карте не оказалось. Сначала Елена перевела деньги самой себе из другого банка через Систему быстрых платежей, а через несколько минут попыталась отправить всю сумму мастеру. Ранее она ему никогда не платила.
Вместо уведомления об успешном переводе на экране появилось сообщение:
«Операция приостановлена. Для подтверждения перевода свяжитесь с банком».
Елена возмутилась. Получатель ей известен, договор заключён, деньги принадлежат ей. Почему банк решает, кому и когда она может переводить собственные средства?
В социальных сетях уже распространяется объяснение: якобы с 1 сентября 2026 года любой перевод свыше 200 тысяч рублей новому получателю будет блокироваться на 48 часов.
Но действующее законодательство устроено сложнее. Общего запрета на переводы свыше 200 тысяч рублей не вводится. Более того, значительная часть описываемых в новостях правил действует уже сейчас, а некоторые изменения заработают только в 2027 году.
Разберёмся, что действительно меняется.
📅 Главное: в новости смешаны четыре разных срока
Федеральный закон от 26 июня 2026 года № 210-ФЗ действительно принят и опубликован. Он создаёт дополнительные механизмы борьбы с кибермошенничеством, единую систему учёта платёжных карт и новые обязанности банков.
Однако положения закона вступают в силу не одновременно. Официальный текст Федерального закона № 210-ФЗ.
ДатаЧто происходит25 июля 2024 годаДействует обязанность банка приостанавливать на два дня переводы на реквизиты из антифрод-базы Банка России1 января 2026 годаПрименяется расширенный перечень из 12 признаков мошеннических переводов1 сентября 2026 годаСоздаётся единая система учёта платёжных карт, банки начинают передавать в неё сведения1 марта 2027 годаЗаработают новые правила обнаружения вредоносного программного обеспечения и дополнительные основания возмещения денег1 сентября 2027 годаНачнёт действовать ограничение: не более 20 платёжных карт на одного человекаПоэтому формулировка «с 1 сентября 2026 года ужесточается контроль за всеми переводами свыше 200 тысяч рублей» юридически неточна.
С указанной даты меняется прежде всего инфраструктура учёта банковских карт. Но большая часть правил контроля переводов, о которых говорится в новости, действует с января 2026 года или даже с июля 2024 года.
💸 Любой ли перевод свыше 200 тысяч рублей попадёт под блокировку
Нет.
Сумма свыше 200 тысяч рублей сама по себе не является автоматическим основанием для остановки операции.
С 1 января 2026 года действует приказ Банка России от 5 ноября 2025 года № ОД-2506, которым перечень признаков переводов без добровольного согласия клиента расширен с шести до двенадцати. Официальный приказ Банка России № ОД-2506.
Один из новых признаков действительно связан с суммой более 200 тысяч рублей, но он применяется только при одновременном наличии нескольких обстоятельств:
- Человек перевёл самому себе через СБП более 200 тысяч рублей из другого банка.
- После поступления денег прошло менее 24 часов.
- Затем человек переводит средства другому физическому лицу.
- Этому получателю он не совершал переводов в течение предыдущих шести месяцев.
Именно такая последовательность операций может быть признана подозрительной.
Логика понятна. Мошенники нередко убеждают потерпевшего собрать деньги со всех счетов в одном банке, а затем одним переводом отправить их на «безопасный», «резервный» или «декларационный» счёт.
Но обычный перевод 250 тысяч рублей родственнику, подрядчику или продавцу не должен приостанавливаться только из-за размера суммы.
Банк обязан оценивать всю совокупность признаков:
- историю операций клиента;
- размер и назначение перевода;
- сведения о получателе;
- время проведения операции;
- устройство, с которого совершается перевод;
- изменение номера телефона;
- поступление денег из другого банка;
- наличие сведений о получателе в антифрод-базах;
- иные признаки возможного воздействия мошенников.
Банк России прямо разъясняет: подозрительной признаётся не просто крупная сумма, а определённая комбинация переводов — сначала самому себе через СБП, затем новому получателю. Разъяснения Банка России о признаках мошеннических переводов.
⏸️ Что происходит, если банк обнаружил признак мошенничества
Если операция соответствует хотя бы одному установленному признаку, банк обязан принять защитные меры.
В зависимости от обстоятельств он может:
- приостановить исполнение перевода на два дня;
- отказать в совершении операции с использованием карты, СБП или электронных денег;
- направить клиенту уведомление;
- предложить подтвердить перевод;
- запросить дополнительную идентификацию клиента.
Клиент вправе подтвердить операцию не позднее следующего дня после её приостановления либо повторить перевод по тем же реквизитам и на ту же сумму.
Если подтверждение получено, банк, как правило, должен исполнить распоряжение.
Исключение предусмотрено, в частности, для получателей, сведения о которых находятся в базе Банка России о случаях и попытках осуществления переводов без добровольного согласия клиента.
Следовательно, двухдневная приостановка — не конфискация денег и не обязательно блокировка всего банковского счёта.
Деньги остаются у клиента. Банк пытается установить, действительно ли распоряжение исходит от владельца счёта и не действует ли он под влиянием обмана, угроз или злоупотребления доверием.
📱 Смена номера телефона: что означает правило 48 часов
Ещё одна неточность в распространённой новости связана с изменением данных на портале «Госуслуги».
Смена номера телефона в интернет-банке или личном кабинете на «Госуслугах», произведённая в течение 48 часов до перевода, действительно является одним из признаков возможного мошенничества.
Но это правило применяется уже с 1 января 2026 года, а не вводится 1 сентября.
Кроме того, речь идёт именно о смене номера телефона. Законодательство не устанавливает автоматическую двухдневную блокировку любого перевода после изменения фамилии, адреса, паспортных или иных персональных данных.
Смена номера — это сигнал риска, который банк сопоставляет с другими обстоятельствами:
- новым устройством;
- необычной суммой;
- неизвестным получателем;
- нетипичным временем перевода;
- изменением программного обеспечения;
- нехарактерной активностью клиента;
- поступлением подозрительных звонков и сообщений.
Например, если человек утром сменил номер на «Госуслугах», затем с нового устройства собрал на одном счёте крупную сумму и попытался отправить её неизвестному получателю, банк вправе усмотреть признаки мошеннической схемы.
Но сама по себе смена номера не означает, что человеку запрещено распоряжаться своими деньгами в течение 48 часов.
💳 Заблокируют ли «лишние» банковские карты
С 1 сентября 2026 года действительно создаётся единая система учёта платёжных карт.
В ней будут содержаться сведения:
- о номерах и видах платёжных карт;
- о прекращении использования карт;
- об ИНН владельцев;
- о количестве карт, предоставленных одному физическому лицу.
Оператором системы станет оператор Национальной системы платёжных карт. Пользователями будут Банк России и операторы по переводу денежных средств.
Однако само ограничение в 20 карт начнёт действовать только с 1 сентября 2027 года.
С этой даты перед выдачей новой карты банк должен будет проверить через единую систему, сколько действующих карт уже предоставлено человеку.
Если выпуск ещё одной карты приведёт к превышению допустимого количества, банк обязан отказать в её выдаче.
При этом в законе нет правила об автоматической блокировке всех карт сверх двадцати.
Формулировка закона относится прежде всего к предоставлению новой карты. Кроме того, Совет директоров Банка России сможет предусмотреть случаи, когда человеку разрешается иметь более двадцати карт.
Точный механизм приведения уже существующих карточных продуктов в соответствие с ограничением будет зависеть от нормативных актов регулятора и банковских процедур.
Поэтому владельцам большого количества карт разумно заранее провести ревизию:
- закрыть неиспользуемые карты;
- проверить, прекращён ли договор по старым продуктам;
- убедиться, что перевыпущенная карта не учитывается как отдельный действующий продукт;
- запросить у банка подтверждение закрытия карточного счёта, если он больше не нужен.
Но ожидать автоматического отключения «лишних» карт 1 сентября 2026 года не следует.
🛡️ Будут ли банки сканировать телефоны клиентов
В новостях утверждается, что системно значимые банки с 1 сентября 2026 года начнут сканировать устройства клиентов на наличие AnyDesk, RustDesk и других программ удалённого доступа.
Такая формулировка тоже требует уточнения.
Действующий приказ Банка России уже позволяет учитывать наличие вредоносного программного обеспечения и признаки получения удалённого доступа к устройству клиента как факторы риска.
Но новые обязанности банков по применению специальных средств защиты, предусмотренные Федеральным законом № 210-ФЗ, вступят в силу с 1 марта 2027 года.
Банк должен будет защищать собственное программное обеспечение, используемое клиентом для переводов, включая мобильное приложение и официальный сайт.
Возможность применения средств защиты на устройстве клиента предоставляется при наличии его согласия.
Если будет обнаружено воздействие вредоносного программного обеспечения, банк должен отказать в проведении операции с заражённого устройства, объяснить причину и предложить:
- воспользоваться другим безопасным устройством;
- лично обратиться в отделение банка;
- провести операцию через представителя.
Закон не называет AnyDesk и RustDesk напрямую и не устанавливает безусловного запрета на каждое приложение удалённого доступа.
Подобные программы могут использоваться законно — например, для дистанционной технической поддержки. Юридическое значение имеет наличие информации о вредоносном воздействии или риске компрометации банковского приложения.
Банк России подтверждает, что новые правила проверки устройств и дополнительного возмещения при хищении через вредоносные программы начнут применяться в 2027 году. Разъяснения Банка России по закону «Антифрод 2.0».
💰 Обязан ли банк автоматически вернуть похищенные деньги
Нет. Возмещение не происходит автоматически и не является «безакцептным возвратом» в буквальном смысле.
С 25 июля 2024 года банк обязан возместить похищенные средства, если он не приостановил на два дня перевод на реквизиты получателя, которые уже находились в базе Банка России о мошеннических операциях.
Но если банк предупредил клиента, приостановил операцию, а клиент всё равно подтвердил перевод, обязанность по возмещению может не возникнуть.
Кроме того, продолжают действовать общие правила статьи 9 Федерального закона от 27 июня 2011 года № 161-ФЗ «О национальной платёжной системе».
При рассмотрении спора учитывается:
- была ли операция совершена без согласия клиента;
- действовал ли клиент под влиянием обмана;
- передавал ли он мошенникам коды, пароли и реквизиты;
- соблюдал ли правила использования карты и банковского приложения;
- своевременно ли уведомил банк о хищении;
- выполнил ли банк свои антифрод-обязанности;
- находились ли сведения о получателе в базе Банка России;
- какие предупреждения получил клиент перед операцией.
По действующим правилам срок рассмотрения вопроса и возмещения составляет до 30 дней по внутрироссийским операциям и до 60 дней по трансграничным переводам.
Эти сроки также не являются нововведением сентября 2026 года. Разъяснения Банка России о возврате похищенных средств.
С 1 марта 2027 года появятся дополнительные основания ответственности банка.
Например, он должен будет возместить деньги, если не отклонил операцию при получении информации о воздействии вредоносного программного обеспечения.
Для такого возмещения закон предусматривает обращение клиента и наличие постановления о возбуждении уголовного дела по факту хищения.
Поэтому утверждение о том, что теперь достаточно обнаружить реквизиты получателя в базе ЦБ и деньги автоматически вернутся, создаёт у граждан опасную иллюзию полной защиты.
✅ Что делать, если банк приостановил законный перевод
Прежде всего не нужно пытаться обойти проверку с помощью дробления суммы.
Серия переводов по 40–50 тысяч рублей одному получателю может выглядеть подозрительнее одной понятной операции, особенно если такое поведение нехарактерно для клиента.
Разумный порядок действий:
- Самостоятельно позвоните в банк по номеру, указанному на карте или официальном сайте.
- Уточните, приостановлен конкретный перевод или ограничено всё дистанционное банковское обслуживание.
- Попросите объяснить причину приостановки и назвать выявленный признак подозрительной операции.
- Подтвердите, что перевод совершается добровольно и вы понимаете его назначение.
- Подготовьте документы, объясняющие платёж: договор, счёт, расписку, переписку или сведения о получателе.
- Не сообщайте коды из СМС, пароль от приложения, PIN-код и данные для входа на «Госуслуги».
- Если перевод срочный, уточните возможность провести его лично в отделении.
- При необоснованном отказе направьте банку письменное обращение.
- Сохраните уведомление о блокировке, переписку с банком и номер обращения.
- При необходимости обжалуйте действия кредитной организации в Банк России или в судебном порядке.
Следует помнить: настоящий сотрудник банка может попросить подтвердить назначение операции, но он не станет требовать сообщить код из СМС или перевести деньги на «безопасный счёт».
🚨 Что делать, если деньги уже похищены
Действовать необходимо немедленно:
- заблокировать карту и доступ к интернет-банку;
- заявить банку о несогласии с операцией;
- получить выписку по счёту;
- потребовать сохранить сведения об устройстве, банковской сессии, IP-адресах и способе подтверждения операции;
- подать заявление в полицию;
- получить талон-уведомление;
- сообщить банку реквизиты заявления и уголовного дела;
- запросить сведения о том, находился ли получатель в базе Банка России;
- сохранить СМС, переписку, номера телефонов и записи разговоров;
- получить письменное решение банка об отказе или возмещении.
Фраза «клиент сам подтвердил перевод» ещё не всегда завершает спор.
Необходимо выяснять, располагал ли банк признаками мошенничества, почему не приостановил нетипичную операцию и выполнил ли требования статьи 8 Федерального закона № 161-ФЗ.
В то же время сам факт психологического давления со стороны мошенников не означает безусловной ответственности банка.
Каждый случай оценивается по конкретной последовательности действий клиента и кредитной организации.
🏛️ Судебная практика
По положениям Федерального закона № 210-ФЗ, вступающим в силу в 2027 году, судебная практика пока объективно отсутствует.
После начала их применения судам предстоит определить:
- какие сведения подтверждают воздействие вредоносного программного обеспечения;
- достаточно ли банку формально направить предупреждение;
- когда согласие клиента на перевод действительно является добровольным;
- обязан ли банк выявлять приложения удалённого доступа;
- как распределяется ответственность между банком и оператором связи;
- какие доказательства должен представить клиент для получения возмещения.
По уже действующим нормам суды обычно исследуют не только факт подтверждения перевода, но и поведение обеих сторон.
Для разрешения спора могут иметь значение:
- условия договора банковского обслуживания;
- сведения об обычных операциях клиента;
- размер и время спорного перевода;
- содержание банковских уведомлений;
- записи разговоров с сотрудниками банка;
- данные об авторизации;
- сведения об устройстве;
- нахождение реквизитов получателя в антифрод-базе;
- время поступления банку информации о мошенническом риске;
- действия клиента после обнаружения хищения.
Поэтому в подобных делах особенно важны цифровые доказательства. Если не запросить их своевременно, часть технических сведений может быть утрачена или оказаться недоступной клиенту.
⚖️ Мнение адвоката
Антифрод-система неизбежно создаёт конфликт двух законных интересов.
С одной стороны, человек вправе свободно распоряжаться своими деньгами. С другой — мошеннику иногда достаточно нескольких минут, чтобы вывести накопления, которые создавались годами.
Поэтому временная остановка действительно нетипичной операции может спасти деньги. Но защитная мера не должна превращаться в произвольный запрет на распоряжение собственностью.
Главная проблема обсуждаемой новости — не в том, что описанные меры полностью выдуманы. Большинство из них существует. Ошибка заключается в смешении разных правил и дат.
С 1 сентября 2026 года не вводится всеобщая блокировка переводов свыше 200 тысяч рублей.
В этот день начинает работать инфраструктура единого учёта банковских карт. Сам лимит в 20 карт заработает спустя год. Проверка вредоносного программного обеспечения и новые основания возмещения — с марта 2027 года. А расширенный контроль переводов действует уже с января 2026 года.
Если банк остановил перевод, важно установить не только сумму операции, но и конкретный признак, на который он ссылается.
Если деньги уже похищены, спор нельзя сводить к одной фразе: «Вы сами подтвердили перевод». Необходимо восстанавливать всю хронологию и проверять действия банка до списания средств.
Именно детали показывают, была ли приостановка законной и обязан ли банк возместить клиенту причинённый ущерб.
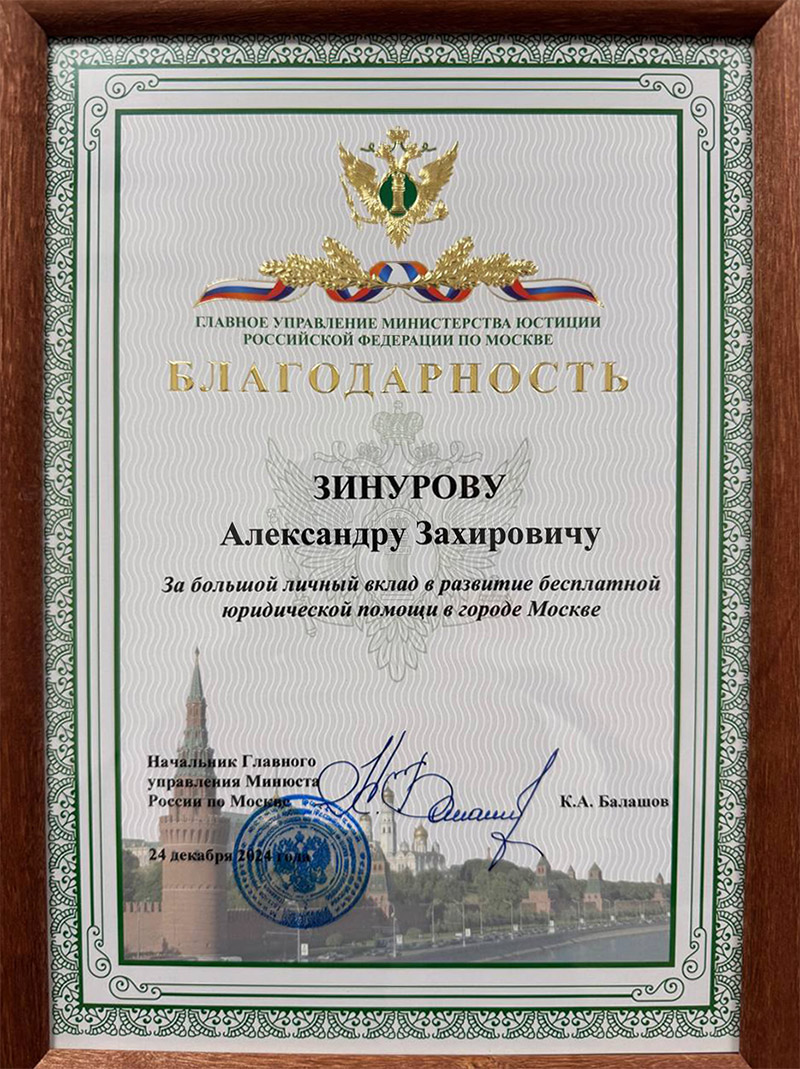
Александр Зинуров
Адвокат, рег. № 77/11136
📞 +7 (925) 082-52-10
🌐 www.24Pravo.ru
Репутация строится годами. Защита — с первого дня.
Вы сможете оставить комментарий только после авторизации на сайте
Комментарии пользователей (0)