Нашли налоговую ошибку раньше ФНС: когда уточнённая декларация спасёт от штрафа
Нашли налоговую ошибку раньше ФНС: когда уточнённая декларация спасёт от штрафа
Новость дня
Бухгалтер закрыл отчётный период, отправил декларацию и уже переключился на текущие задачи.
Через месяц при внутренней сверке выяснилось: одна операция отражена неправильно. Налоговая база оказалась занижена, а бюджет недополучил налог.
Требований из инспекции пока нет. Камеральная проверка не выявила нарушение. Выездная проверка не назначена.
У руководителя возникает вопрос:
«Если налоговая пока ничего не заметила, может быть, лучше не трогать декларацию?»
Такое решение может оказаться значительно дороже самой бухгалтерской ошибки.
Если компания обнаружила нарушение первой, она ещё может исправить отчётность и при соблюдении установленных условий избежать штрафа. Если же ФНС успеет выявить проблему раньше, речь, скорее всего, пойдёт уже не об освобождении от ответственности, а только о возможном уменьшении санкции.
🔍 Сначала определите, действительно ли требуется уточнённая декларация
Не каждая бухгалтерская неточность приводит к налоговому нарушению.
Если ошибка повлекла занижение налога, налогоплательщик обязан:
- исправить расчёты;
- представить уточнённую декларацию;
- обеспечить наличие на едином налоговом счёте необходимой суммы налога и пеней.
Если ошибка не привела к занижению налога, подача уточнённой декларации, как правило, является правом, а не обязанностью налогоплательщика.
Поэтому начинать нужно не с отправки отчётности, а с проверки:
- какой налог затронут;
- за какой период допущена ошибка;
- увеличивается ли сумма обязательства;
- истёк ли срок уплаты;
- проводит ли инспекция проверочные мероприятия;
- хватает ли положительного сальдо ЕНС.
🛡️ Когда можно полностью избежать штрафа
Главное правило установлено статьёй 81 НК РФ.
Если срок представления декларации уже истёк, но срок уплаты налога ещё не наступил, освобождение от ответственности возможно при условии, что уточнённая декларация подана до того, как налогоплательщик узнал:
- об обнаружении ошибки налоговым органом;
- либо о назначении выездной проверки по соответствующему налогу и периоду.
Если истекли и срок подачи декларации, и срок уплаты налога, условий становится больше.
Уточнённую декларацию необходимо представить:
- До того, как компания узнала об обнаружении нарушения ФНС или о назначении выездной проверки.
- При наличии на момент подачи уточнённой декларации положительного сальдо ЕНС.
- Сальдо должно покрывать недостающую сумму налога и соответствующие ей пени.
При одновременном соблюдении этих условий компания может быть освобождена от штрафа.
Это не снижение санкции, а именно освобождение от ответственности.
💰 Сначала деньги на ЕНС — затем уточнённая декларация
Одна из самых опасных ошибок — немедленно отправить уточнённую декларацию, а вопрос с деньгами решить позже.
Например, бухгалтер обнаружил недоимку в размере 800 тысяч рублей и сразу подал уточнённую декларацию. Компания пополнила ЕНС только на следующий день.
Формально на момент подачи уточнённой декларации положительного сальдо, достаточного для покрытия налога и пеней, не было.
В результате условия освобождения от ответственности могут быть признаны невыполненными.
Поэтому безопасная последовательность обычно выглядит так:
расчёт недоимки и пеней → проверка ЕНС → формирование достаточного положительного сальдо → повторная проверка → подача уточнённой декларации.
При этом простого платёжного поручения может быть недостаточно. Важно убедиться, что деньги действительно учтены на ЕНС и положительного сальдо хватает на всю необходимую сумму.
⚠️ Уточнённая декларация сама по себе не гарантирует освобождения
Среди бизнеса распространено заблуждение:
«Если мы добровольно подали уточнёнку, штрафа быть не может».
Это неверно.
Уточнённая декларация не создаёт автоматического иммунитета. Инспекция будет проверять всю хронологию:
- когда компания обнаружила ошибку;
- когда о ней стало известно налоговому органу;
- поступало ли требование о пояснениях;
- была ли назначена выездная проверка;
- имелось ли необходимое положительное сальдо ЕНС;
- хватало ли его не только на налог, но и на пени;
- когда именно была подана уточнённая декларация.
Если хотя бы одно обязательное условие статьи 81 НК РФ не выполнено, вопрос о штрафе остаётся открытым.
📅 Что изменилось с сентября 2026 года
Здесь необходимо разделять две даты.
С 1 сентября 2026 года изменилась редакция пункта 3 статьи 114 НК РФ.
При наличии хотя бы одного смягчающего обстоятельства штраф должен быть уменьшен не менее чем в два раза. Одновременно появился верхний предел: снизить санкцию можно не более чем в десять раз относительно размера, установленного соответствующей статьёй НК РФ.
Например, первоначальный штраф составил 600 тысяч рублей.
При применении механизма смягчения ответственности его можно уменьшить:
- как минимум до 300 тысяч рублей;
- максимально — до 60 тысяч рублей.
Сделать из штрафа в 600 тысяч рублей символические пять тысяч только за счёт смягчающих обстоятельств теперь не получится.
С 30 сентября 2026 года начинают применяться особенности учёта смягчающих обстоятельств, утверждённые приказом ФНС России от 24.07.2026 № ЕД-1-7/514@. Поэтому утверждение, что весь новый порядок заработал уже 1 сентября, юридически неточно. Даты относятся к разным изменениям. Разъяснение о сроке применения приказа ФНС.
🤝 Добровольное исправление стало отдельным аргументом
ФНС относит к обстоятельствам, которые могут учитываться при назначении штрафа, добровольное прекращение противоправного поведения.
Сюда может относиться самостоятельное выявление ошибки и представление уточнённой декларации.
Но важно понимать разницу.
Первая ситуация
Компания успела выполнить все условия статьи 81 НК РФ.
Тогда она может требовать полного освобождения от штрафа.
Вторая ситуация
Компания подала уточнённую декларацию добровольно, но не выполнила одно из обязательных условий освобождения.
Например, на ЕНС не хватало денег или налог и пени были обеспечены уже после подачи уточнёнки.
В таком случае добровольные действия могут стать смягчающим обстоятельством, но не обязательно исключат ответственность полностью.
Третья ситуация
Ошибка уже обнаружена инспекцией, после чего компания доплатила налог и представила уточнённую декларацию.
Тогда говорить о самостоятельном выявлении нарушения значительно сложнее. Но погашение задолженности, устранение вреда бюджету и последующее добросовестное поведение всё равно могут использоваться в ходатайстве о снижении штрафа.
🏛️ Что показывает судебная практика
Суды последовательно разделяют два вопроса:
- Выполнены ли условия полного освобождения от ответственности?
- Имеются ли основания уменьшить штраф, если освобождение невозможно?
Если налогоплательщик не обеспечил своевременное наличие средств для погашения недоимки и пеней, одна лишь уточнённая декларация не освобождает его от ответственности.
Такой подход, в частности, отражён в определении Верховного Суда РФ от 06.08.2019 № 306-ЭС19-12699: самостоятельное исправление отчётности не заменяет соблюдение всех условий статьи 81 НК РФ.
В то же время ещё в пункте 17 информационного письма Президиума ВАС РФ от 17.03.2003 № 71 было указано, что самостоятельное выявление ошибок и подача уточнённой декларации могут учитываться как смягчающее обстоятельство даже тогда, когда условия полного освобождения от ответственности не выполнены.
Следовательно, подача уточнёнки не всегда устраняет штраф, но может существенно повлиять на его размер.
📩 Требование ФНС уже пришло: всё потеряно?
Не обязательно.
Нужно изучить не только дату требования, но и его содержание.
Требование о представлении пояснений может содержать:
- общий запрос;
- указание на расхождения;
- сведения о конкретной операции;
- фактически сформулированный вывод о занижении налога.
Юридическое значение имеет вопрос: обнаружила ли инспекция конкретное нарушение до подачи уточнённой декларации или только проводила его проверку.
Одного факта получения любого требования недостаточно для автоматического вывода о потере права на освобождение. Но если из документа прямо следует, что ФНС уже установила неотражённую операцию или занижение налога, ссылаться на полностью добровольное исправление будет значительно сложнее.
Поэтому после получения требования не стоит подавать уточнённую декларацию автоматически. Сначала необходимо оценить содержание документа и возможные последствия.
🧮 Практический пример
Компания занизила налог на 1 миллион рублей.
Ошибка обнаружена бухгалтерией после истечения срока уплаты. ФНС пока её не выявила, выездная проверка не назначена.
Вариант первый
Компания рассчитала недоимку и пени, обеспечила достаточное положительное сальдо ЕНС и только после этого подала уточнённую декларацию.
При соблюдении остальных условий статьи 81 НК РФ имеются основания для освобождения от штрафа.
Вариант второй
Компания сначала представила уточнённую декларацию, а через несколько дней пополнила ЕНС.
Условия полного освобождения могут оказаться нарушенными. Инспекция вправе рассматривать вопрос о привлечении к ответственности.
Однако самостоятельное исправление, отсутствие умысла и последующее возмещение ущерба бюджету могут быть заявлены как смягчающие обстоятельства.
Вариант третий
Сначала ФНС направила документ, из которого видно, что конкретное занижение уже обнаружено. Только после этого компания подала уточнённую декларацию и погасила задолженность.
Оснований считать исправление полностью добровольным существенно меньше. Основной спор, вероятнее всего, будет касаться уже размера штрафа.
📚 Какие ещё обстоятельства может учитывать ФНС
Помимо добровольного прекращения нарушения, значение могут иметь:
- незначительность проступка;
- небольшая продолжительность просрочки;
- незначительная степень вины;
- отсутствие либо небольшой размер вреда;
- устранение причинённого вреда;
- возмещение ущерба бюджету;
- тяжёлое имущественное положение;
- обстоятельства, положительно характеризующие налогоплательщика.
Но наличие обстоятельства необходимо подтвердить документами.
Фраза «мы допустили ошибку случайно» доказательством не является.
Потребуются документы, которые показывают:
- причину возникновения ошибки;
- дату её обнаружения;
- отсутствие умышленного поведения;
- действия по исправлению;
- состояние ЕНС;
- дату погашения задолженности;
- внутренние меры, принятые для предотвращения повторного нарушения.
🗂️ Какие доказательства стоит сохранить
Если компания самостоятельно обнаружила ошибку, желательно сразу сформировать отдельное досье.
В него можно включить:
- бухгалтерскую справку;
- служебную записку ответственного сотрудника;
- акт внутренней сверки;
- исправленные регистры налогового и бухгалтерского учёта;
- расчёт недоимки и пеней;
- выписку или справку о состоянии ЕНС;
- платёжные документы;
- подтверждение даты подачи уточнённой декларации;
- внутренний приказ об устранении причин нарушения;
- переписку с бухгалтером, аудитором или налоговым консультантом;
- документы, подтверждающие отсутствие умысла.
Важно, чтобы документы были составлены в момент обнаружения проблемы, а не задним числом после получения акта проверки.
✅ Пошаговый алгоритм для бизнеса
Если обнаружено возможное занижение налога, порядок действий может быть следующим:
- Зафиксировать дату и обстоятельства обнаружения ошибки.
- Определить налог и отчётный период.
- Проверить, действительно ли ошибка привела к недоимке.
- Установить, не обнаружила ли её уже ФНС.
- Проверить, не назначена ли выездная проверка по этому налогу и периоду.
- Пересчитать налог и пени.
- Проверить состояние ЕНС и наличие других обязательств.
- Обеспечить достаточное положительное сальдо.
- Убедиться, что деньги отражены на ЕНС.
- Подать уточнённую декларацию.
- Сохранить всю хронологию и подтверждающие документы.
- Устранить причину, по которой ошибка возникла.
Если сумма существенная или инспекция уже начала задавать вопросы, перед подачей уточнённой декларации желательно отдельно оценить правовые последствия.
🚫 Чего делать не следует
Опасно:
- ждать, заметит ли ФНС ошибку;
- отправлять уточнёнку до проверки состояния ЕНС;
- учитывать только налог и забывать о пенях;
- оформлять внутренние документы задним числом;
- удалять переписку и первоначальные расчёты;
- без анализа отвечать на требование инспекции;
- называть ошибку «технической», если документы этого не подтверждают;
- считать, что добровольная доплата автоматически исключает штраф;
- смешивать освобождение от ответственности со снижением санкции.
Особенно рискованно откладывать решение после того, как руководству уже стало известно о занижении налога. С этого момента бездействие становится осознанным управленческим выбором.
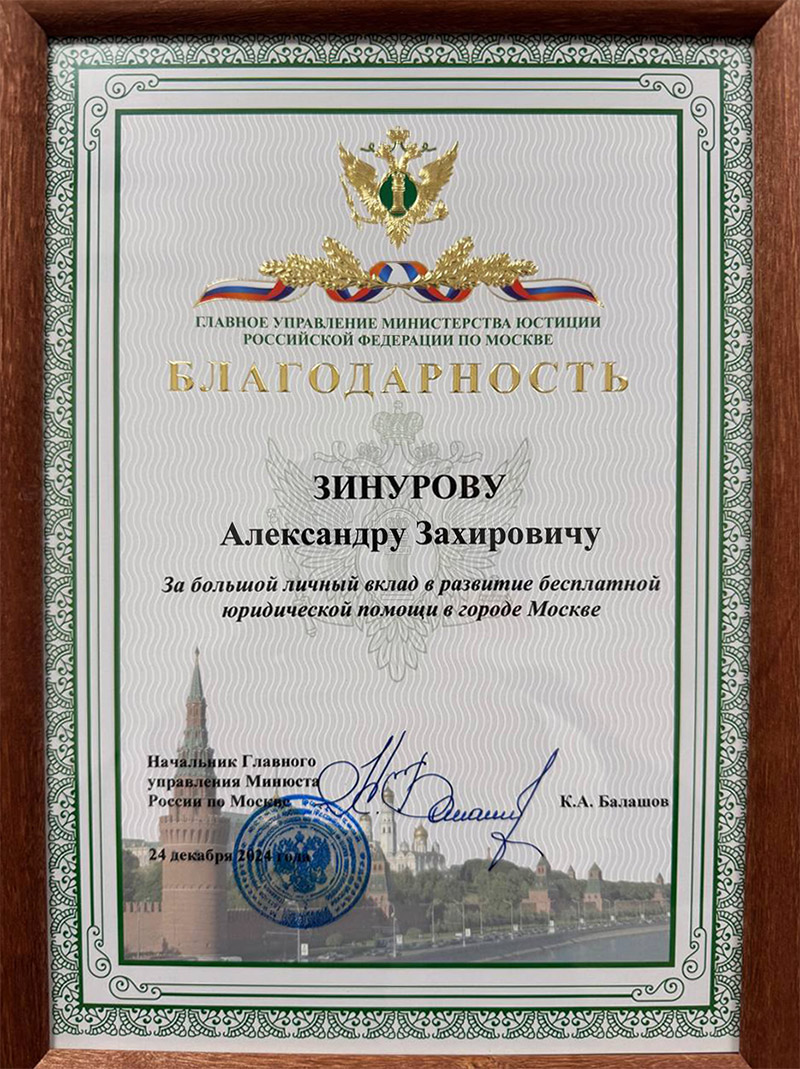
⚖️ Мнение адвоката Александра Зинурова
Налоговая ошибка сама по себе ещё не означает умышленного нарушения.
Она может возникнуть из-за неверного первичного документа, сбоя программы, неправильной квалификации операции, неоднозначного толкования нормы или обычной невнимательности.
Но после обнаружения ошибки главным становится уже не её происхождение, а поведение компании.
Если бизнес быстро фиксирует проблему, рассчитывает обязательства, обеспечивает необходимое сальдо ЕНС и исправляет декларацию до того, как нарушение обнаружила ФНС, его правовая позиция значительно сильнее.
При этом я бы не советовал воспринимать уточнённую декларацию как обычную техническую кнопку в бухгалтерской программе.
Дата подачи, состояние ЕНС, содержание уже полученных требований и последовательность действий могут определить, будет ли компания полностью освобождена от штрафа или сможет претендовать только на его уменьшение.
С сентября 2026 года цена промедления стала ещё выше: максимальное снижение штрафа по смягчающим обстоятельствам теперь ограничено десятикратным размером.
Поэтому иногда самым дорогим решением оказывается не сама бухгалтерская ошибка, а попытка сделать вид, что её никто не заметил.
🎯 Главное
Если компания обнаружила занижение налога раньше инспекции, необходимо действовать быстро, но не поспешно.
Сначала нужно проверить условия статьи 81 НК РФ, рассчитать налог и пени, обеспечить достаточное положительное сальдо ЕНС и только затем подавать уточнённую декларацию.
При правильной последовательности действий можно избежать штрафа.
Если условия освобождения уже не соблюдены, добровольное исправление всё равно может использоваться как смягчающее обстоятельство. Но с 1 сентября 2026 года штраф нельзя уменьшить более чем в десять раз.
Статья подготовлена на основании
- статьи 81 НК РФ;
- статей 112 и 114 НК РФ;
- статьи 122 НК РФ;
- Федерального закона от 28.11.2025 № 425-ФЗ;
- приказа ФНС России от 24.07.2026 № ЕД-1-7/514@;
- информационного письма Президиума ВАС РФ от 17.03.2003 № 71;
- определения Верховного Суда РФ от 06.08.2019 № 306-ЭС19-12699.
👨⚖️ Александр Зинуров
Адвокат, рег. № 77/11136
📞 +7 (925) 082-52-10
🌐 www.24Pravo.ru
🛡️ Репутация строится годами. Защита — с первого дня.
Вы сможете оставить комментарий только после авторизации на сайте
Комментарии пользователей (0)