Можно ли избавиться от налогового спора через реорганизацию
Можно ли избавиться от налогового спора через реорганизацию
Новость дня
Директор открыл выписку из ЕГРЮЛ и задержал взгляд на последней записи: деятельность компании прекращена.
Несколько месяцев подготовки, подписи, регистрационные документы — реорганизация наконец завершилась. На столе еще лежала папка со старым названием, но в реестре этой организации как действующей уже не было.
Можно представить, как в такой момент возникает мысль:
— Если самой компании больше нет, кому теперь предъявлять налоговые претензии?
Однако следующая судебная повестка приходит уже другой организации — той, к которой присоединилась прежняя фирма.
Название изменилось. Участник судебного дела — тоже.
А спор остался.
Эта вступительная сцена — собирательная иллюстрация. Она помогает понять проблему, но не описывает установленные судом мотивы участников конкретного дела.
⚖️ При присоединении прекращается деятельность компании, но не обнуляются ее права и обязанности. А вместе с ними к правопреемнику может перейти и участие в налоговом споре.
Разберем, что это означает для бизнеса, почему смена владельца не решает проблему и как не потерять возможность защищаться от необоснованных доначислений.
🧩 Что произошло в деле «Ямщика»
В основе истории — дело № А08-1828/2025.
По приведенным материалам, ООО «Ямщик» оспаривало решение УФНС России по Белгородской области от 17 декабря 2024 года № 20296 о привлечении к ответственности за налоговое правонарушение.
Пока спор рассматривался, компания завершила реорганизацию в форме присоединения. 3 декабря 2025 года в ЕГРЮЛ появилась запись о прекращении ее деятельности.
Встал вопрос: кто теперь должен продолжать судебное разбирательство?
Суд заменил ООО «Ямщик» его правопреемником — ООО «Вестерн». Бывший участник оспаривал такую замену, однако кассационная жалоба результата не дала.
Реквизиты постановления подтверждаются публикацией судебного акта: Арбитражный суд Центрального округа, 19 мая 2026 года, № Ф10-1026/26, дело № А08-1828/2025. Полный текст через открытый доступ получить не удалось, поэтому обстоятельства конкретного спора здесь изложены по предоставленному материалу; правовые правила проверены отдельно. base.garant.ru
Главный смысл этой истории — не в том, что налоговая обязательно права. Он в том, что прекращение компании при присоединении само по себе не прекращает судебный спор.
📖 Это новое правило или давно действующий порядок?
Речь не идет о новом законе, который неожиданно изменил правила для бизнеса.
Налоговое правопреемство при реорганизации предусмотрено Налоговым кодексом. Судебное дело показывает практическое применение этого механизма.
Не следует понимать его и как решение о незаконности самой реорганизации. Присоединение — законный инструмент: компании объединяют деятельность, сокращают управленческие расходы, меняют структуру группы.
Но законная реорганизация не означает освобождения от прежних обязательств.
🔗 Что такое присоединение простыми словами
Представим две организации.
Одна занимается поставками оборудования. Другая — его обслуживанием. Собственники решают объединить деятельность: первую компанию присоединяют ко второй.
После завершения процедуры первая организация прекращает существование. Вторая продолжает работать и становится ее правопреемником.
Правопреемник — это тот, к кому переходят права и обязанности другого лица.
При присоединении этот переход предусмотрен пунктом 2 статьи 58 ГК РФ.
Нельзя забрать только привлекательную часть бизнеса — например, оборудование, требования к покупателям и действующие договоры, — а налоговые обязанности оставить у прекратившей существование организации.
Для налогов действует специальное правило статьи 50 НК РФ.
💰 Кто отвечает перед налоговой после присоединения
Пункты 1 и 2 статьи 50 НК РФ устанавливают общий порядок исполнения налоговых обязанностей реорганизованной компании ее правопреемником.
А конкретно присоединение регулирует пункт 5 статьи 50 НК РФ: обязанность исполняет организация, к которой присоединилась прежняя компания.
Это важное уточнение к исходному материалу: правило о присоединении находится не только в общих положениях первых двух пунктов, но прямо закреплено в пятом. nalog.garant.ru
Практически это означает: если компания «А» присоединилась к компании «Б», налоговые вопросы «А» нельзя считать закрытыми лишь потому, что она прекратила деятельность.
Теперь проверять соответствующие обязанности и защищать интересы бизнеса придется компании «Б».
«Но мы не знали, что у них проблемы»
Это не универсальное освобождение от обязанности.
Пункт 2 статьи 50 НК РФ прямо предусматривает исполнение налоговых обязанностей правопреемником независимо от того, были ли ему известны обстоятельства их неисполнения до завершения реорганизации.
⚠️ Поэтому отсутствие информации о долге и отсутствие самого долга — разные вещи.
Неосведомленность руководителя может иметь значение для отношений между участниками сделки, но сама по себе не устраняет предусмотренное законом налоговое правопреемство. consultant.ru
🧾 А что с пенями и штрафами?
Здесь важно не смешивать разные начисления.
По статье 50 НК РФ правопреемник должен уплатить пени, относящиеся к перешедшим налоговым обязанностям.
Для штрафов закон отдельно предусматривает переход обязанности по уплате санкций, наложенных на реорганизуемую компанию до завершения реорганизации.
Поэтому фраза «к правопреемнику переходят вообще любые штрафы» слишком широка. Необходимо проверить, когда и на кого наложена санкция, а также обстоятельства ее применения. ГАРАНТ
Отдельно нужно учитывать: реорганизация сама по себе не переносит сроки исполнения налоговых обязанностей. Новый участник отношений не получает автоматическую отсрочку только потому, что недавно стал правопреемником. consultant.ru
🏛️ Что происходит с уже начавшимся судом
Для этого существует процессуальное правопреемство.
Название сложное, смысл простой: вместо выбывшего участника в судебное дело вступает тот, к кому перешли его права и обязанности.
Такую замену предусматривает статья 48 АПК РФ. Она допускается на любой стадии арбитражного процесса.
При этом уже совершенные процессуальные действия обязательны для правопреемника в той мере, в какой они были обязательны для прежнего участника. Судебный процесс не начинается автоматически с чистого листа. consultant.ru
Для руководителя это означает вполне конкретную задачу: получить не только бухгалтерию присоединенной компании, но и ее судебное досье.
Иначе можно обнаружить, что срок представления документов уже установлен, заседание назначено, а важные доводы и доказательства остались у прежних сотрудников.
👥 Почему смена участника не решает проблему
В исходной истории заявитель также ссылался на переход прав на долю между физическими лицами.
Но здесь необходимо разделять два события:
Смена владельца доли отвечает на вопрос, кому принадлежит участие в компании.
Присоединение отвечает на вопрос, к какой организации переходят права и обязанности прекратившего деятельность юридического лица.
Продажа доли не превращает компанию в новое юридическое лицо с пустой историей. А изменение состава участников не отменяет установленного законом правопреемства при присоединении.
💡 Кто владеет бизнесом и какая организация отвечает по его обязательствам — не один и тот же вопрос.
При этом нельзя делать обратную ошибку: участник не становится автоматически личным должником по всем налогам общества. Личная ответственность требует самостоятельных оснований и отдельной правовой оценки.
⚠️ Замена компании в деле — не признание доначислений законными
Это главное ограничение выводов из рассмотренной истории.
Суд мог признать правильной замену ООО «Ямщик» на ООО «Вестерн», но из этого не следует, что все выводы налогового органа верны.
Вопросы разные:
- Кто продолжает участвовать в деле? Это вопрос правопреемства.
- Правильно ли рассчитан налог? Это вопрос существа налогового спора.
- Есть ли основания для штрафа? Это еще один вопрос, требующий проверки.
Правопреемство не лишает компанию права возражать против решения ФНС. Но оно не позволяет уйти от рассмотрения этих возражений ссылкой на прекращение прежней организации.
Принимающая компания получает не только обязанности, но и предусмотренные законом возможности защищать свои права.
🛠️ Три ситуации, в которых легко ошибиться
Следующие примеры условные.
Пример 1. Присоединили фирму, не проверив судебные дела
Компания объединяет с собой небольшого поставщика. Руководству показывают остатки товаров, договоры и выручку. О продолжающемся налоговом споре сообщают уже после регистрации присоединения.
Правильное действие — немедленно получить материалы проверки и суда, проверить стадию дела и ближайшие сроки.
Неправильное — считать, что отсутствие информации до сделки автоматически освобождает от последствий.
Пример 2. Участники договорились оставить старые налоги продавцу
В соглашении записали, что прежний собственник компенсирует определенные налоговые потери.
Такое условие может иметь значение во внутренних отношениях сторон. Но само по себе оно не меняет того, какая организация должна исполнять налоговую обязанность перед бюджетом.
Сначала нужно отдельно оценить требование ФНС, затем — основания для взыскания компенсации с контрагента.
Пример 3. Компания оспаривает доначисления и меняет структуру
Организация считает решение инспекции незаконным, но одновременно присоединяется к другой компании по хозяйственным причинам.
Сама реорганизация не означает признания налоговой претензии. Однако правопреемнику нужно своевременно вступить в процесс и продолжить защиту.
📂 Какие документы нужно сохранить
При реорганизации во время налогового конфликта особенно важны:
- решение налогового органа, акт проверки и приложения;
- возражения, жалобы и ответы на них;
- документы о датах получения налоговых и судебных актов;
- заявления, отзывы, ходатайства и доказательства по судебному делу;
- договор о присоединении и корпоративные решения;
- выписки из ЕГРЮЛ со сведениями о реорганизации;
- первичные документы, регистры учета и декларации за спорные периоды;
- акт передачи бумажного и электронного архива.
Необходимо сохранить доступ к электронной переписке, учетным базам и документам, которыми компания подтверждала свою позицию.
Правопреемство возникает по закону. А доказательства приходится передавать и сохранять на практике.
✅ Что делать бизнесу прямо сейчас
1. Определить, какое именно событие произошло.
Присоединение, выделение, продажа доли и ликвидация — разные процедуры. Нельзя применять к ним один универсальный ответ.
2. Составить перечень налоговых вопросов.
Отдельно указать проверенные периоды, оспариваемые суммы, пени, штрафы, жалобы и судебные дела.
3. Проверить сроки.
Реорганизация не дает основания игнорировать повестки и требования. Если срок уже пропущен, возможность его восстановления оценивается отдельно.
4. Передать документы и назначить ответственного.
Нужно понимать, кто получает корреспонденцию, контролирует заседания и готовит позицию.
5. Оформить участие правопреемника в деле.
Представить суду документы, подтверждающие произошедшую реорганизацию, и разрешить вопрос о замене стороны.
6. Продолжить спор по существу.
Проверять расчеты ФНС, основания ответственности и доказательства, а не строить защиту исключительно на прекращении прежней компании.
🔎 Что необходимо доказать
При разрешении вопроса о правопреемстве необходимо подтвердить юридическую связь между прежней организацией и предполагаемым правопреемником.
Существенны сведения ЕГРЮЛ, форма и завершение реорганизации, а также документы, относящиеся к переходу соответствующих прав и обязанностей.
В споре о законности налогового решения задача другая: исследуются обстоятельства проверки, расчеты, первичные документы и правовые основания доначислений.
⚠️ Доказать правопреемство — не то же самое, что доказать наличие недоимки в заявленном размере.
Поэтому и возражения нужно разделять. Если факт присоединения подтвержден, спорить только с заменой стороны может оказаться бесполезно. Но это не отменяет содержательных возражений против ФНС.
🚫 Чего делать нельзя
Не стоит:
- обещать руководителю, что присоединение «обнулит» налоговую историю;
- уничтожать или оставлять без передачи архив прежней компании;
- игнорировать суд после записи о прекращении деятельности;
- путать смену участника с прекращением обязательств;
- считать частное соглашение сторон обязательным для налогового органа;
- представлять решение о замене стороны как окончательную победу ФНС по доначислениям.
Отдельная ошибка — считать любую реорганизацию доказательством недобросовестности. У нее могут быть нормальные деловые причины. Из самого факта присоединения нельзя автоматически выводить намерение скрыть долг.
⚖️ Мнение адвоката Александра Зинурова
Главное заблуждение заключается в том, что запись о прекращении компании воспринимают как точку в ее юридической истории.
При присоединении это не точка. Это переход прав и обязанностей к другому лицу.
Поэтому я бы начинал подготовку к реорганизации не с вопроса, как быстрее зарегистрировать изменения, а с другого: какие обязательства и какие незавершенные споры принимает на себя продолжающая деятельность компания?
Причем проверять нужно не только суммы в учете. Не менее важно, где находятся доказательства, кто контролирует сроки и сможет ли правопреемник продолжить защиту без потери позиции.
У налогового органа нет автоматической правоты из-за реорганизации. Но и у бизнеса нет автоматического освобождения от налогов из-за смены юридической структуры.
Сильная защита строится на проверке оснований претензии, а не на надежде, что она исчезнет вместе со старой фирмой.
📌 Главное
При присоединении компания прекращает существование, но ее налоговые обязанности не исчезают только по этой причине.
Правопреемником по их исполнению становится организация, к которой она присоединилась.
Смена участника и правопреемство юридического лица — разные события.
Продолжающийся судебный спор может перейти к правопреемнику без автоматического начала процесса заново.
Замена стороны не означает признания налоговых доначислений законными.
Поэтому до завершения реорганизации необходимо проверить обязательства, передать архив и обеспечить продолжение защиты.
Выписка из ЕГРЮЛ может закрыть историю одной компании. Но она не закрывает папку с налоговым спором.
📚 Статья подготовлена на основании
- предоставленного материала о постановлении Арбитражного суда Центрального округа от 19.05.2026 № Ф10-1026/26 по делу № А08-1828/2025;
- статьи 50 НК РФ;
- пункта 2 статьи 58 ГК РФ;
- статьи 48 АПК РФ.
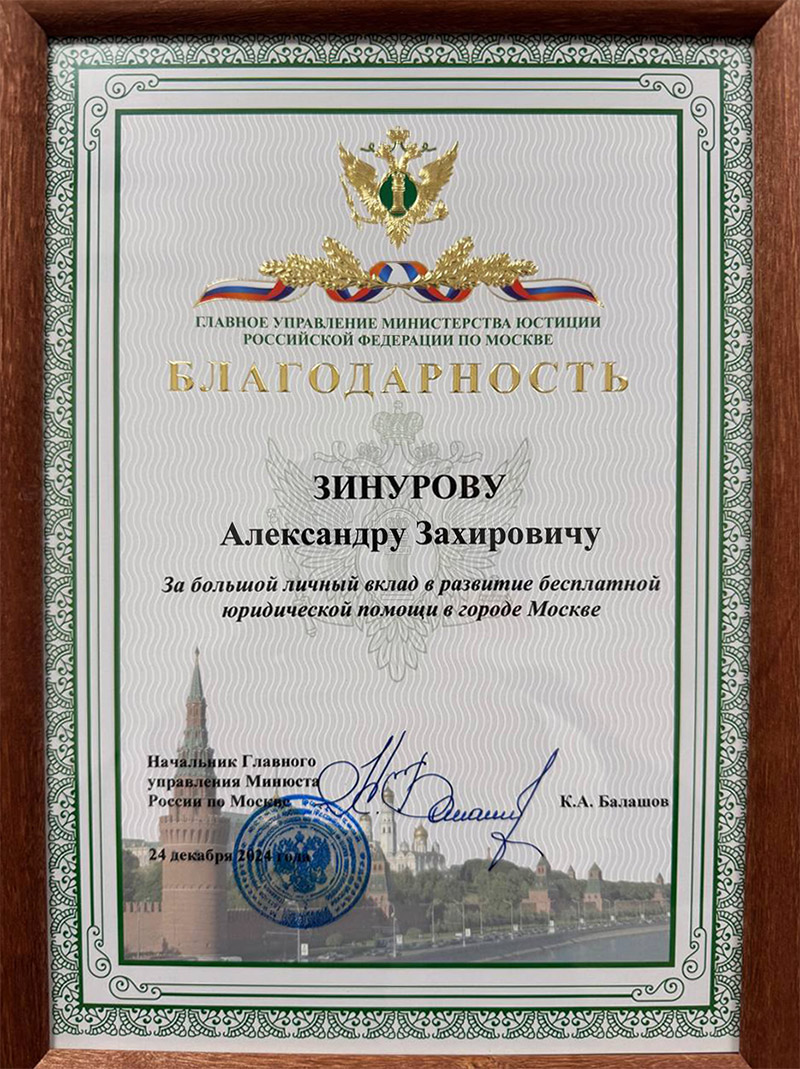
👨⚖️ Александр Зинуров
Адвокат, рег. № 77/11136
📞 +7 (925) 082-52-10
🌐 www.24Pravo.ru
🛡️ «Репутация строится годами. Защита — с первого дня.»
Вы сможете оставить комментарий только после авторизации на сайте
Комментарии пользователей (0)